1、当您付费下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。
碎片内容
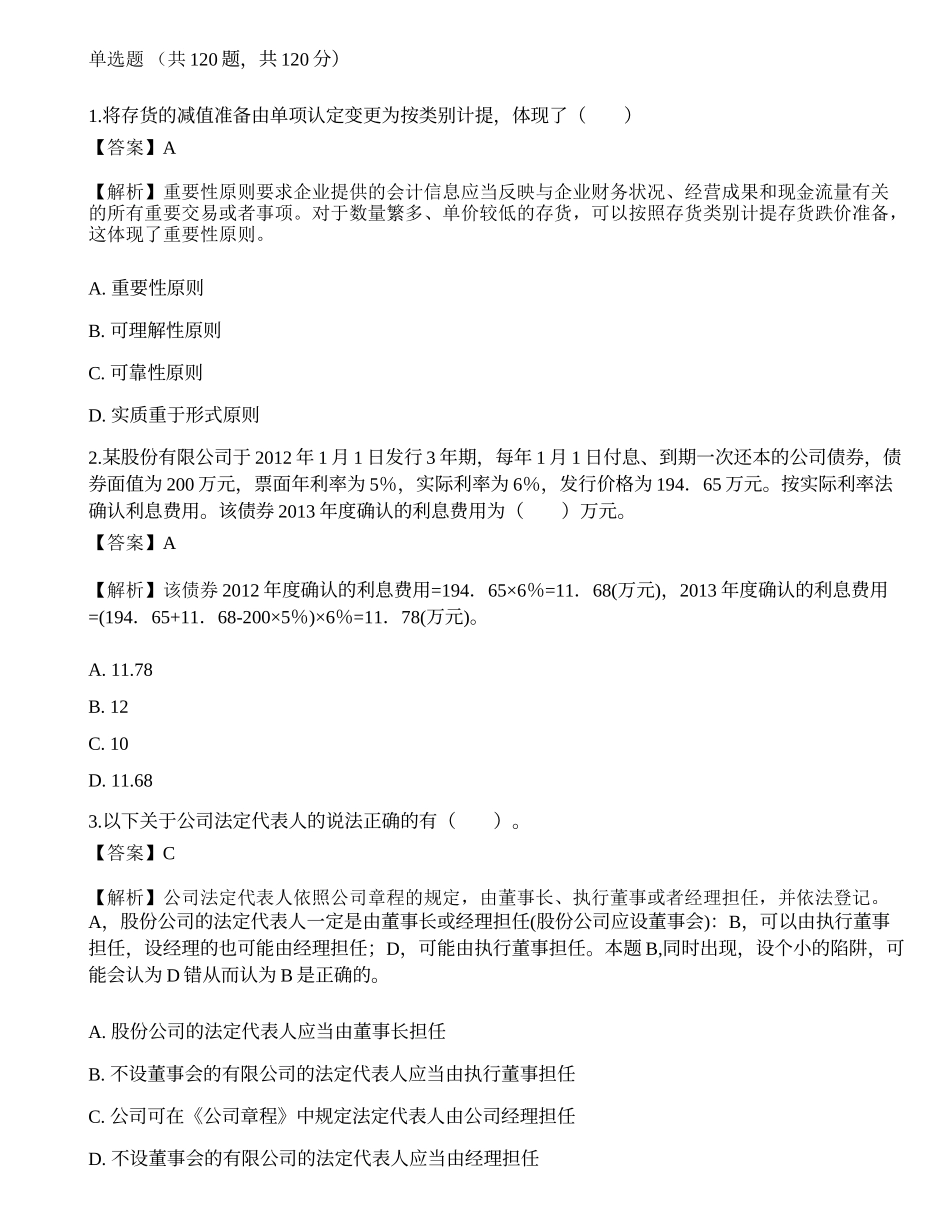
单选题 (共 120 题,共 120 分)1.将存货的减值准备由单项认定变更为按类别计提,体现了( )【答案】A【解析】重要性原则要求企业提供的会计信息应当反映与企业财务状况、经营成果和现金流量有关的所有重要交易或者事项。对于数量繁多、单价较低的存货,可以按照存货类别计提存货跌价准备,这体现了重要性原则。A. 重要性原则 B. 可理解性原则 C. 可靠性原则 D. 实质重于形式原则 2.某股份有限公司于 2012 年 1 月 1 日发行 3 年期,每年 1 月 1 日付息、到期一次还本的公司债券,债券面值为 200 万元,票面年利率为 5%,实际利率为 6%,发行价格为 194.65 万元。按实际利率法确认利息费用。该债券 2013 年度确认的利息费用为( )万元。
以上为全文约 31% 的内容,完整文档共 1,079 字,需下载原文件查看:https://www.zhijidoc.com/p-923084.html