电脑桌面
添加清风知己到电脑桌面
安装后可以在桌面快捷访问

2022年保荐代表人胜任能力考试《投资银行业务》模拟试卷5.docx

2022年保荐代表人胜任能力考试《投资银行业务》模拟试卷5.docx_第1页
1/46页
2022年保荐代表人胜任能力考试《投资银行业务》模拟试卷5.docx_第2页
2/46页
2022年保荐代表人胜任能力考试《投资银行业务》模拟试卷5.docx_第3页
3/46页
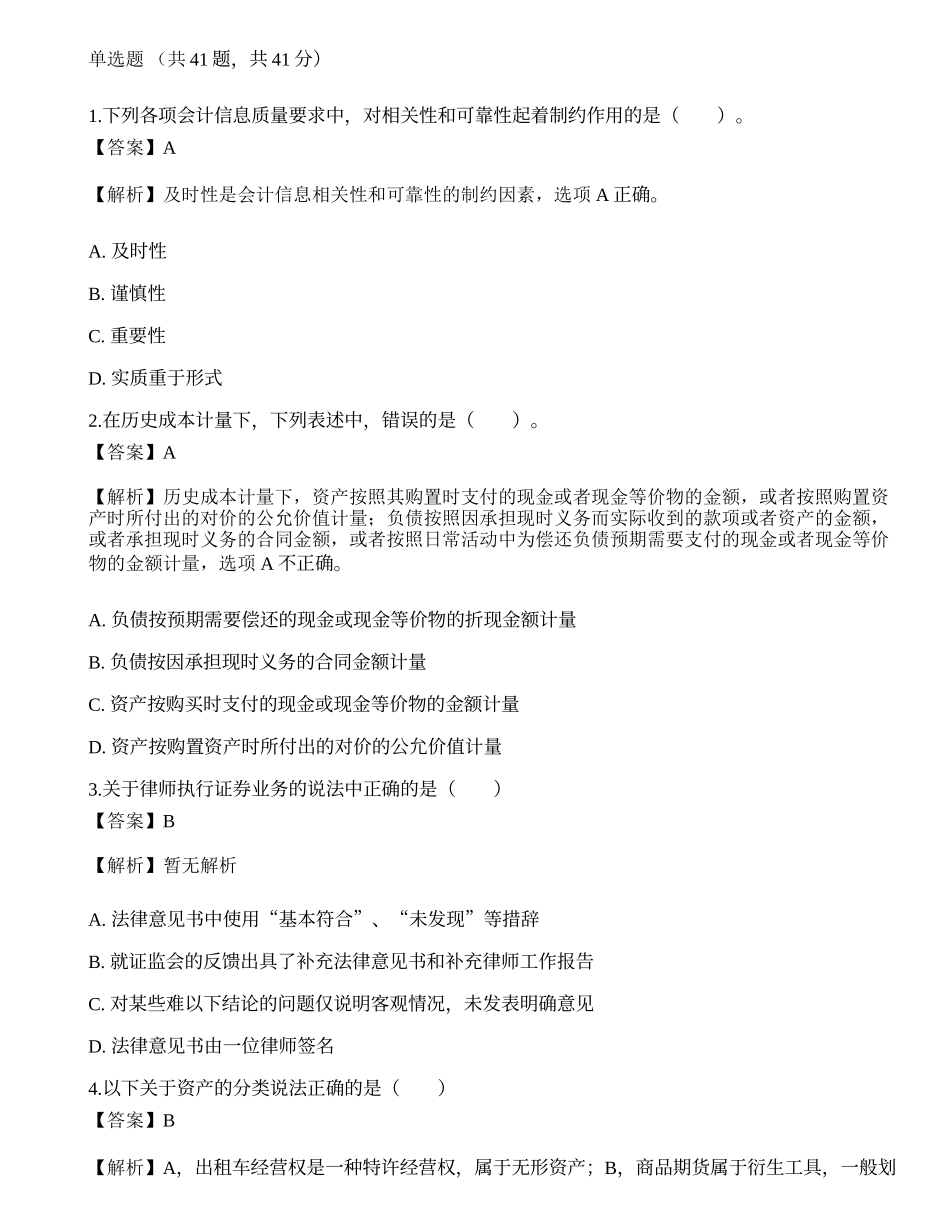
单选题 (共 41 题,共 41 分)1.下列各项会计信息质量要求中,对相关性和可靠性起着制约作用的是( )。【答案】A【解析】及时性是会计信息相关性和可靠性的制约因素,选项 A 正确。A. 及时性 B. 谨...

1、当您付费下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

碎片内容

2022年保荐代表人胜任能力考试《投资银行业务》模拟试卷5.docx

文档导读(AI 摘要)

分类:试题大全 | 文种:试卷、工作报告、意见 | 涉及机构:投资银行、非处、某机构购入甲上市公司 | 时间:2022年、2016 年 | 全文约 1,036 字

核心要点

  • 单选题 (共 41 题,共 41 分)1.下列各项会计信息质量要求中,对相关性和可靠性起着制约作用的是( )。
  • A. 及时性 B. 谨慎性 C. 重要性 D. 实质重于形式 2.在历史成本计量下,下列表述中,错误的是( )。
  • 负债按照因承担现时义务而实际收到的款项或者资产的金额,或者承担现时义务的合同金额,或者按照日常活动中为偿还负债预期需要支付的现金或者现金等价物的金额计量,选项 A 不正确。

文档正文(预览部分)

单选题 (共 41 题,共 41 分)1.下列各项会计信息质量要求中,对相关性和可靠性起着制约作用的是( )。【答案】A【解析】及时性是会计信息相关性和可靠性的制约因素,选项 A 正确。A. 及时性 B. 谨慎性 C. 重要性 D. 实质重于形式 2.在历史成本计量下,下列表述中,错误的是( )。【答案】A【解析】历史成本计量下,资产按照其购置时支付的现金或者现金等价物的金额,或者按照购置资产时所付出的对价的公允价值计量;负债按照因承担现时义务而实际收到的款项或者资产的金额,或者承担现时义务的合同金额,或者按照日常活动中为偿还负债预期需要支付的现金或者现金等价物的金额计量,选项 A 不正确。A. 负债按预期需要偿还的现金或现金等价物的折现金额计量 B. 负债按因承担现时义务的合同金额计量 C. 资产按购买时支付的现金或现金等价物的金额计量 D.

以上为全文约 36% 的内容,完整文档共 1,036 字,需下载原文件查看:https://www.zhijidoc.com/p-923080.html
来源:清风知己网

您可能关注的文档

确认删除?
客服微信
  • 客服微信
回到顶部