1、当您付费下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。
碎片内容
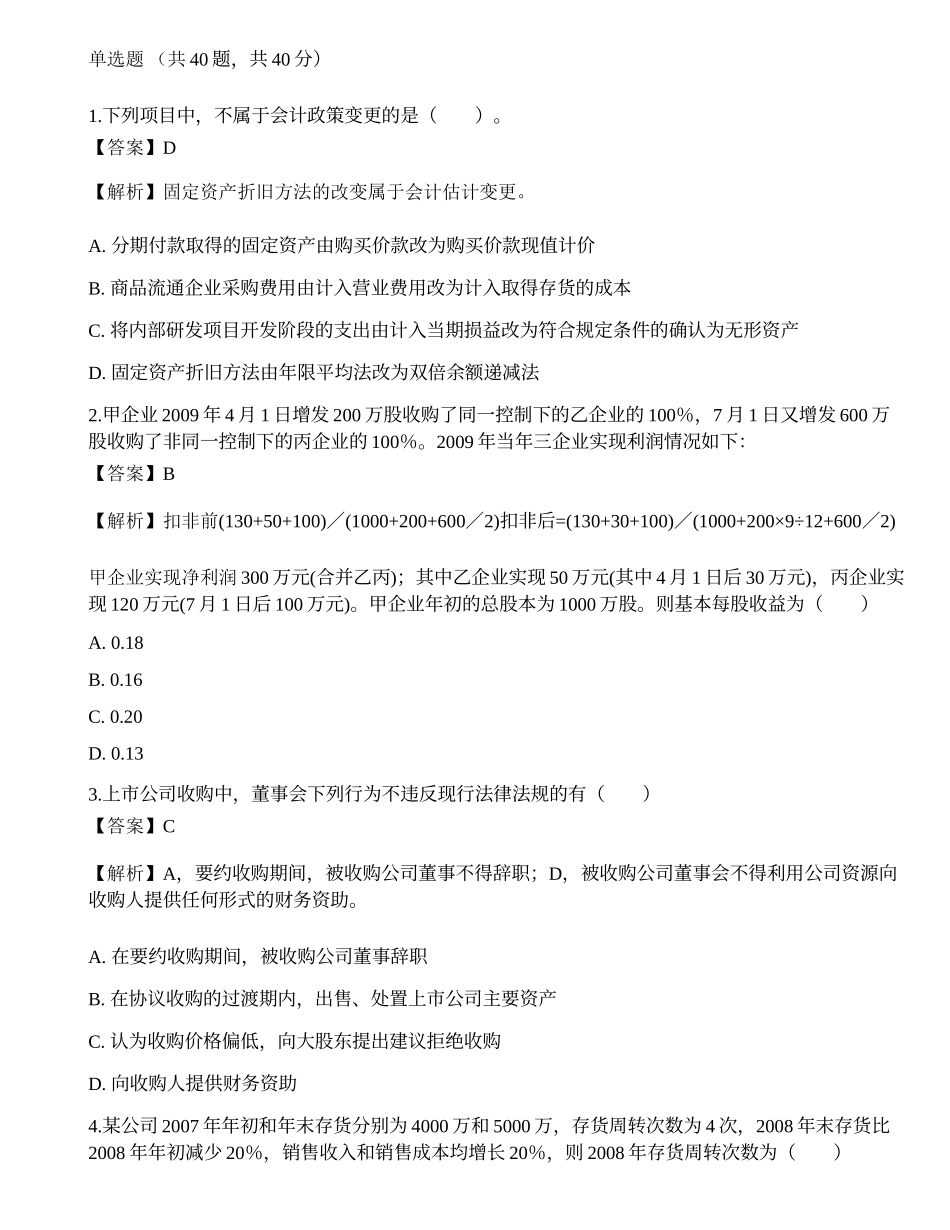
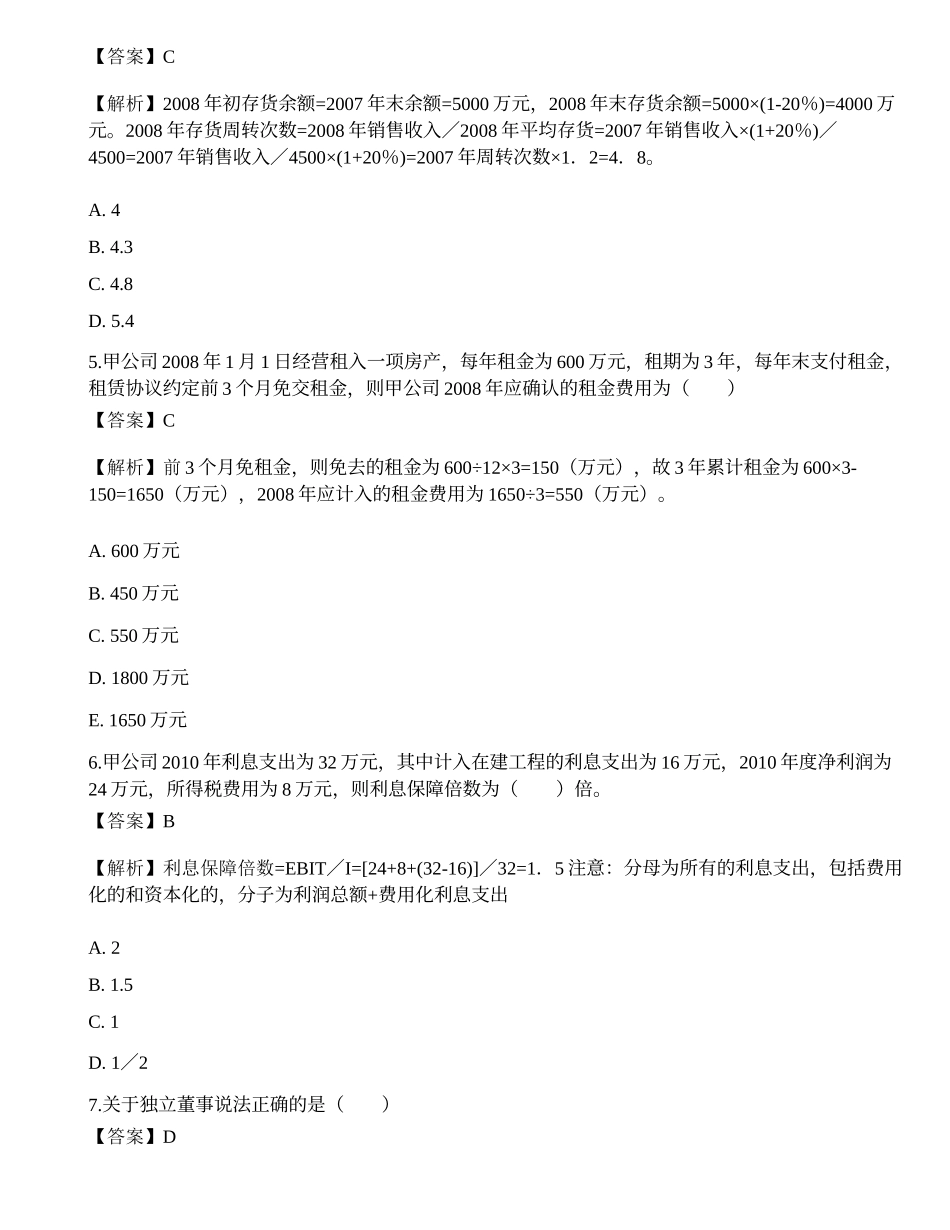
单选题 (共 40 题,共 40 分)1.下列项目中,不属于会计政策变更的是( )。【答案】D【解析】固定资产折旧方法的改变属于会计估计变更。A. 分期付款取得的固定资产由购买价款改为购买价款现值计价 B. 商品流通企业采购费用由计入营业费用改为计入取得存货的成本 C. 将内部研发项目开发阶段的支出由计入当期损益改为符合规定条件的确认为无形资产 D. 固定资产折旧方法由年限平均法改为双倍余额递减法 2.甲企业 2009 年 4 月 1 日增发 200 万股收购了同一控制下的乙企业的 100%,7 月 1 日又增发 600 万股收购了非同一控制下的丙企业的 100%。2009 年当年三企业实现利润情况如下: 【答案】B【解析】扣非前(130+50+100)/(1000+200+600/2)扣非后=(130+30+100)/(1000+200×9÷12+600/2)甲企业实现净利润 300 万元(合并乙丙);
以上为全文约 35% 的内容,完整文档共 1,166 字,需下载原文件查看:https://www.zhijidoc.com/p-923076.html