电脑桌面
添加清风知己到电脑桌面
安装后可以在桌面快捷访问

2022年期货从业资格考试《基础知识》模拟卷1.docx

2022年期货从业资格考试《基础知识》模拟卷1.docx_第1页
1/41页
2022年期货从业资格考试《基础知识》模拟卷1.docx_第2页
2/41页
2022年期货从业资格考试《基础知识》模拟卷1.docx_第3页
3/41页
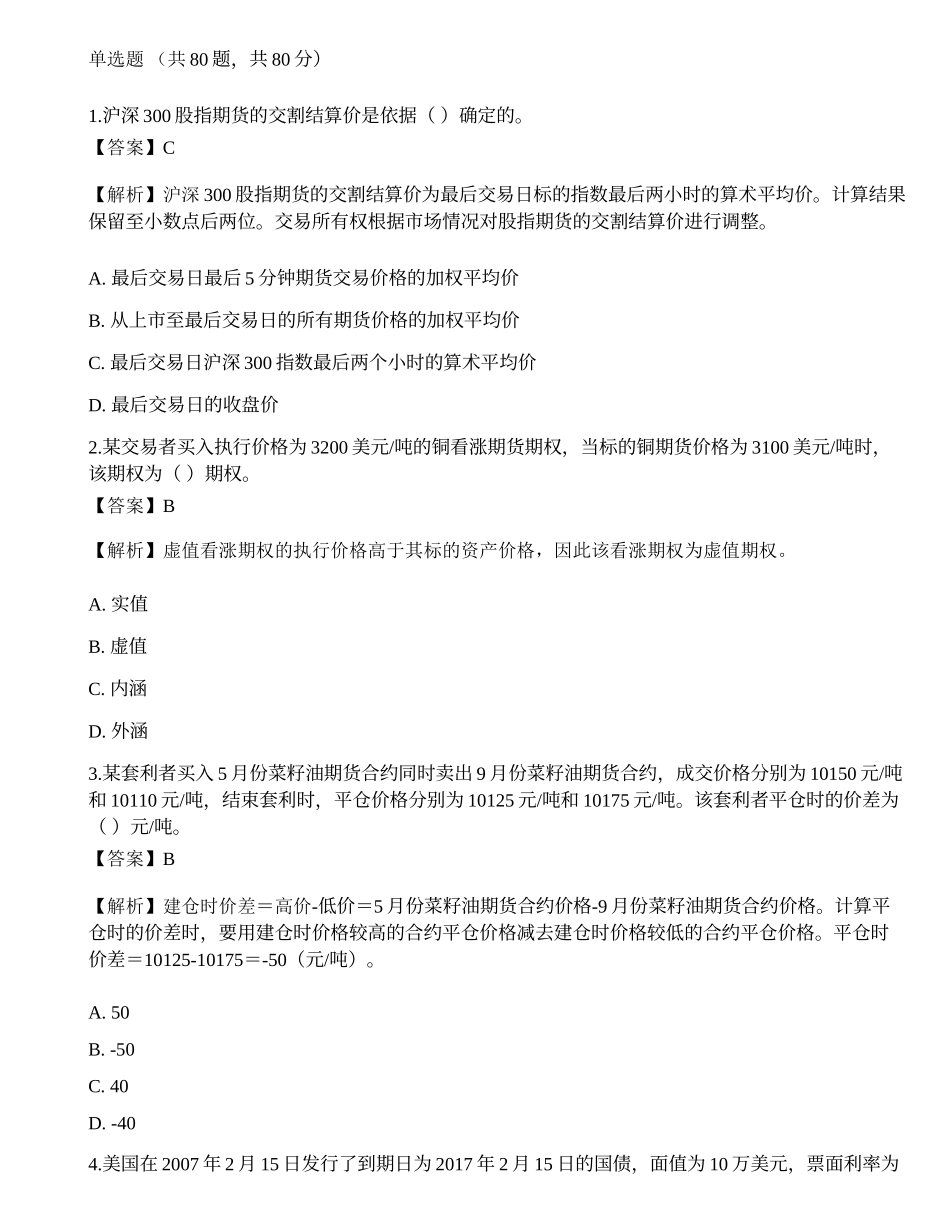
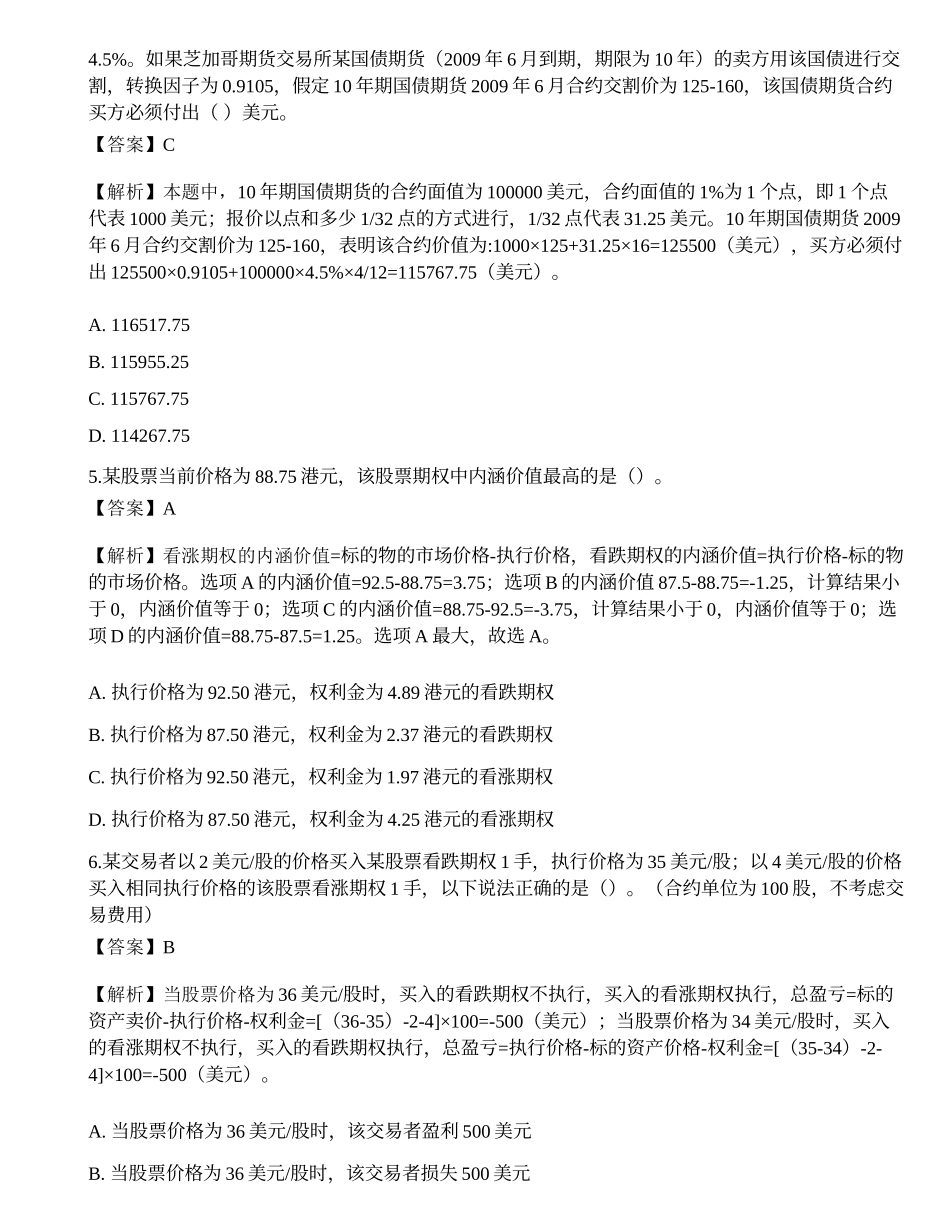
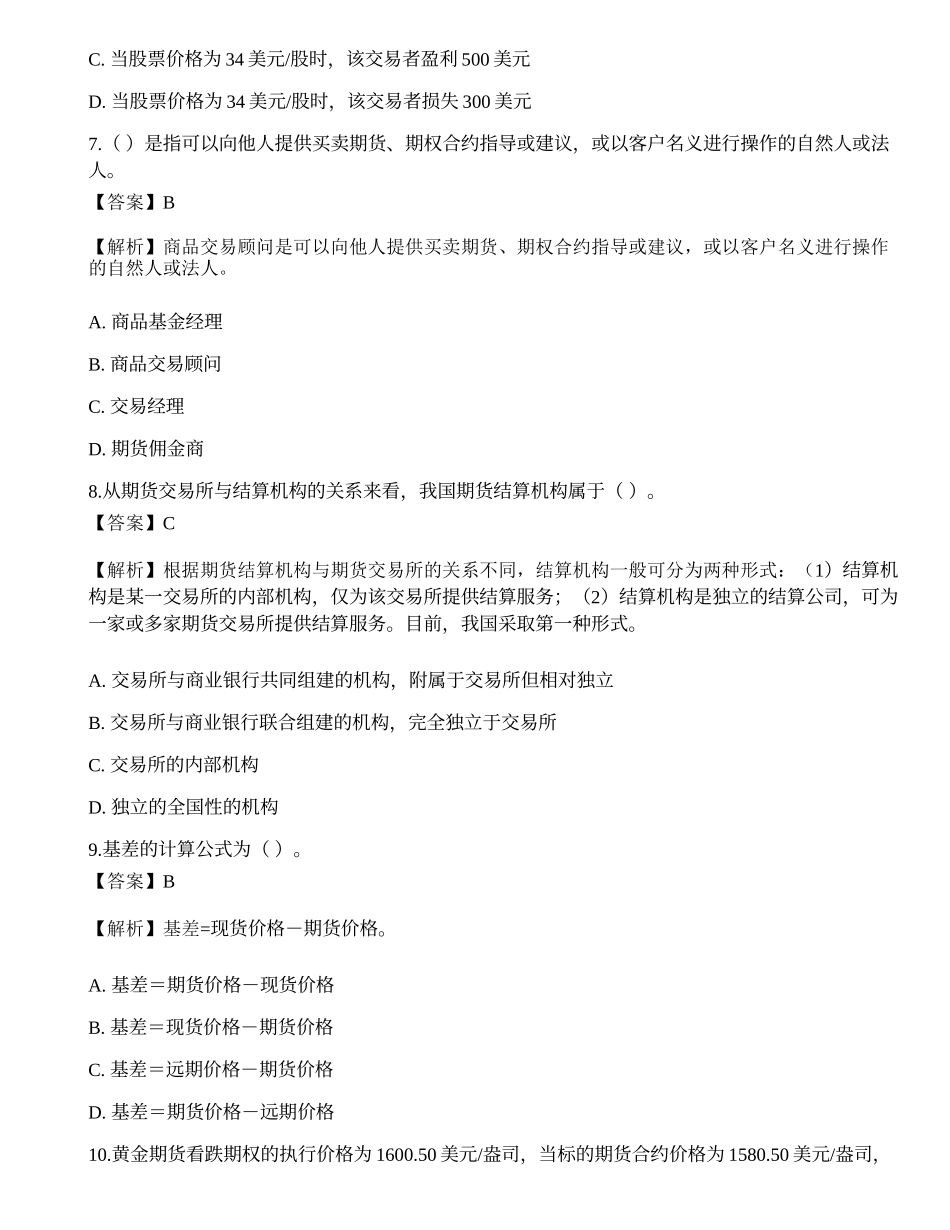
单选题 (共 80 题,共 80 分)1.沪深 300 股指期货的交割结算价是依据( )确定的。【答案】C【解析】沪深 300 股指期货的交割结算价为最后交易日标的指数最后两小时的算术平均价。计算结果保留至小数...

1、当您付费下载文档后,您只拥有了使用权限,并不意味着购买了版权,文档只能用于自身使用,不得用于其他商业用途(如 [转卖]进行直接盈利或[编辑后售卖]进行间接盈利)。
2、本站所有内容均由合作方或网友上传,本站不对文档的完整性、权威性及其观点立场正确性做任何保证或承诺!文档内容仅供研究参考,付费前请自行鉴别。
3、如文档内容存在违规,或者侵犯商业秘密、侵犯著作权等,请点击“违规举报”。

碎片内容

2022年期货从业资格考试《基础知识》模拟卷1.docx

文档导读(AI 摘要)

分类:遴选试题 | 时间:2022年、2009 年、2007 年、2017 年 | 全文约 1,161 字

核心要点

  • 计算平仓时的价差时,要用建仓时价格较高的合约平仓价格减去建仓时价格较低的合约平仓价格。
  • 如果芝加哥期货交易所某国债期货(2009 年 6 月到期,期限为 10 年)的卖方用该国债进行交割,转换因子为 0.9105,假定 10 年期国债期货 2009 年 6 月合约交割价为 125-160,该国债期货合约买方必须付出( )美元。
  • 10 年期国债期货 2009年 6 月合约交割价为 125-160,表明该合约价值为:1000×125+31.25×16=125500(美元),买方必须付出 125500×0.9105+100000×4.5%×4/12=115767.75(美元)。

文档正文(预览部分)

单选题 (共 80 题,共 80 分)1.沪深 300 股指期货的交割结算价是依据( )确定的。【答案】C【解析】沪深 300 股指期货的交割结算价为最后交易日标的指数最后两小时的算术平均价。计算结果保留至小数点后两位。交易所有权根据市场情况对股指期货的交割结算价进行调整。A. 最后交易日最后 5 分钟期货交易价格的加权平均价 B. 从上市至最后交易日的所有期货价格的加权平均价 C. 最后交易日沪深 300 指数最后两个小时的算术平均价 D. 最后交易日的收盘价 2.某交易者买入执行价格为 3200 美元/吨的铜看涨期货期权,当标的铜期货价格为 3100 美元/吨时,该期权为( )期权。【答案】B【解析】虚值看涨期权的执行价格高于其标的资产价格,因此该看涨期权为虚值期权。A. 实值 B. 虚值 C. 内涵 D. 外涵 3.

以上为全文约 32% 的内容,完整文档共 1,161 字,需下载原文件查看:https://www.zhijidoc.com/p-913887.html
来源:清风知己网

确认删除?
客服微信
  • 客服微信
回到顶部